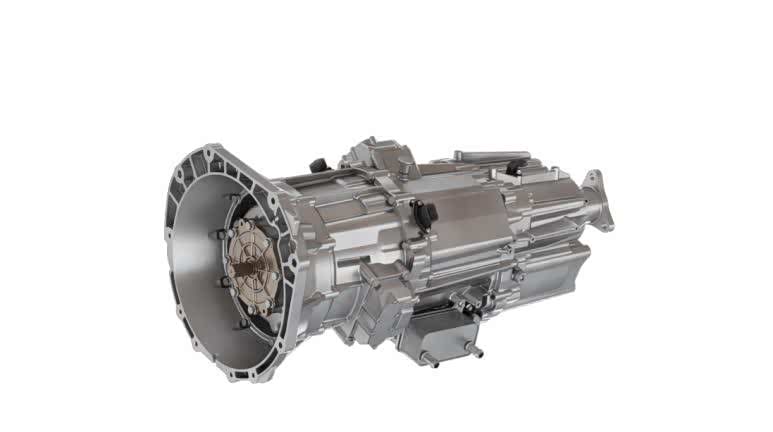
2025年中国汽车变速箱行业调查研究报告
摘要
本报告深入调研2025年中国汽车变速箱行业的市场现状、技术路线、竞争格局及未来趋势。随着新能源汽车渗透率突破50%,传统AT、DCT、CVT变速箱需求萎缩,电驱动系统(含减速器、电控)成为核心增量。报告涵盖乘用车与商用车领域,分析了政策、供应链、成本及技术演进对行业的影响,并对2025-2030年市场前景作出预判,为投资者、车企及零部件供应商提供决策参考。
第一章 行业概述
1.1 汽车变速箱定义与分类
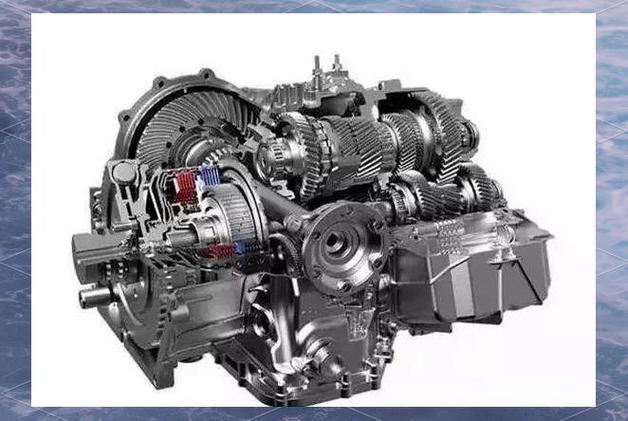
汽车变速箱是动力总成的核心部件,用于调节转速与扭矩,匹配发动机或电机高效区间。按结构主要分为:
- 手动变速箱(MT) :结构简单、成本低,但操作疲劳,市场占比持续萎缩。
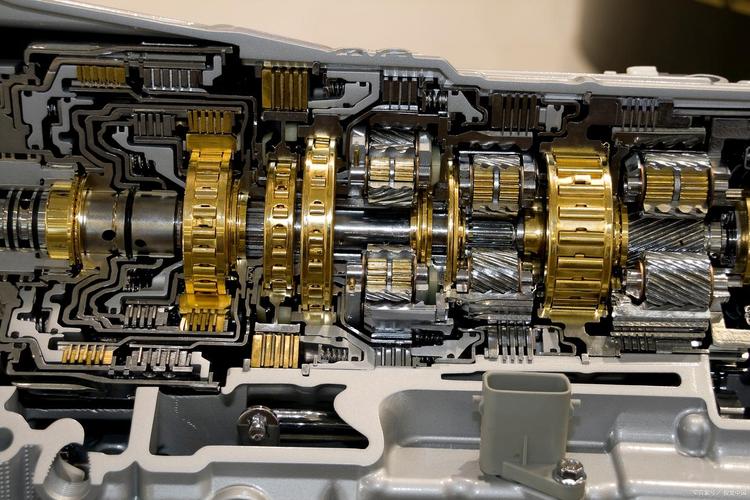
- 自动变速箱(AT) :液力变矩器+行星齿轮,平顺性好,广泛用于燃油中高端车型。
- 双离合变速箱(DCT) :换挡快、传动效率高,曾是自主品牌主流选择之一。
- 机械式无级变速箱(CVT) :燃油经济性优异,适用于中小排量乘用车。
- 电驱动减速器/变速器:用于纯电动和插混车型,包括单速减速器、两档/多档电驱变速器。
- 混合动力专用变速箱(DHT) :如比亚迪E-CVT、吉利雷神DHT、长城柠檬DHT等,集成双电机与离合机构。
1.2 2025年行业宏观背景
- 新能源汽车销量占比超过60%,纯电(BEV)与插混(PHEV)快速增长。
- “双碳”目标推动产业链轻量化、高效率转型。
- 关键原材料(稀土、铜、芯片)价格波动影响成本。
- 智能驾驶与800V高压平台对变速箱集成化提出新要求。
第二章 市场规模与供需分析
2.1 市场规模(2025年估算)
| 细分领域 | 2025年市场规模(亿元) | 同比增速 |
|---------|----------------------|----------|
| 乘用车传统变速箱(AT/DCT/CVT/MT) | 820 | -12% |
| 乘用车电驱动系统(含减速器) | 1,650 | +28% |
| 混合动力专用变速箱(DHT) | 480 | +45% |
| 商用车变速箱(含电驱桥) | 360 | +5% |
| 售后维修与再制造 | 210 | +3% |
| 合计 | 3,520 | +14% |
注:数据基于乘联会、中汽协及主要企业公告测算,包含硬件及电控。
2.2 供需结构
- 供给端:外资品牌(爱信、采埃孚、加特可)份额降至35%以下;自主供应商(比亚迪弗迪动力、吉利变速器、长城蜂巢易创、宁德时代电驱、华为数字能源)合计占比超50%。新增产能主要投向电驱总成和DHT产线,传统AT/DCT产能利用率不足60%。
- 需求端:纯电车型偏好单速减速器(成本低、可靠),但高端车型开始采用两档变速器以提升高速巡航效率;PHEV以DHT为主流;燃油车仅存于商用车及低端出口市场。
第三章 技术路线与竞争格局
3.1 传统变速箱技术停滞
- AT:集中在8AT/9AT,主要匹配混动及高端燃油,但研发投入放缓。
- DCT:优化换挡品质,但受电动车冲击,2025年主要供应燃油性能车及部分车企混动架构。
- CVT:份额下降,但仍有入门燃油车及微型电动车改装市场。
3.2 电驱动与DHT成主战场
3.2.1 纯电减速器
- 主流:单速两级减速+差速器,量产成本已降至800-1,200元(不含电机电控)。
- 趋势:集成化(三合一、八合一)电驱系统使减速器与电机、电控深度绑定,独立变速箱厂商角色弱化。
- 油冷、高速轴承(20,000rpm以上)、低噪音齿轮成为卡脖子技术。
3.2.2 混合动力专用变速箱(DHT)
- 架构:P1+P3、P2+P4、功率分流等;代表:比亚迪第五代DM-i、吉利EM-P、长城Hi4。
- 竞争激烈:档位数从1档向2档、3档发展,最高可解耦实现四驱。
- 扁线电机、碳化硅电控推动集成设计,2025年主流DHT成本下探至3,000-5,000元区间。
3.3 关键新技术
- 两档/多档电驱变速器:用于高端纯电、皮卡、重卡,提升爬坡与极速性能。
- 扭矩矢量分配:通过双电机或电子差速器实现,改善操控与安全。
- 800V高压平台适配:需油品、材料及轴承升级。
- 健康监测与预测性维护:结合AI算法,变速箱从机械件向智能部件演进。
3.4 竞争格局
| 企业类型 | 代表企业 | 市场份额(乘用车电驱动) | 优势与风险 |
|---------|----------|----------------|-----------|
| 自主整车垂直体系 | 比亚迪(弗迪)、特斯拉、吉利 | 41% | 成本高控制强,技术闭环 |
| 第三方电驱供应商 | 汇川、华为数字能源、联合电子 | 26% | 灵活合作,面临价格战 |
| 外资传统变速箱巨头 | 爱信、采埃孚、加特可 | 18% | 品牌壁垒衰减,痛失电驱份额 |
| 新兴减速器/齿轮厂商 | 双环、中大力德、精锻科技 | 15% | 聚焦零部件,代工倾向明显 |
第四章 区域与产业链分析
4.1 产业集群
- 长三角:吉利、蔚来、联合电子、汇川等,技术密集,占据电驱总成设计高地。
- 珠三角:比亚迪、华为、小鹏,具备电池-电机-电控-变速箱垂直整合优势。
- 京津冀:长城、理想,侧重DHT及增程架构。
- 中西部:重卡变速箱与电驱桥聚集区。
4.2 核心零部件
- 齿轮钢、轴承、油封:国产替代加速,但重载精密轴承仍依赖SKF、舍弗勒。
- 电磁阀、离合器:DHT离合及换挡执行机构国产方案成熟。
- 功率模块(SiC):本土斯达半导、比亚迪半导体占比提升。
- 原线:标准共识推广——电驱回转需求批量解决'
4.3 成本结构(电驱减速器示例)
- 原材料:45%(磁材、齿轮钢、轴承)
- 制造费用:30%(热处理、磨齿、装配)
- 人工与研发分摊:15%
- 期间费用与毛利:10%
第五章 政策与标准环境
- 《新能源汽车产业发展规划(2021-2035)》要求电驱动系统效率≥89%,减速器噪声≤70dB(A)。
- 乘用车第三阶段燃耗与双积分政策:促使燃油变速箱向高效率方向改进,但回本空间有限。
- 商用车第四阶段油耗测试方法引入了对变速箱集成热管理与油泵功耗的严苛评判。
- 汽车变速箱REACH及材料环保标准趋严,镁铝合金压铸难度提高。
第六章 后市场与再制造
— 燃油车AT/CVT售后维修仍存,但第三方修理厂技术壁磊持续增高。
— 再制造企业偏好柴油商用车AMT和缓速器一体变速箱。
—2024年~2030年的独立售后总量CAGR约为5%。
值得指出的两大缺陷:“自动变速箱专修核心软件及索赔渠道十分仰严重依赖总务口径的技术信息'/'快应用方式"在 各插渠异常/数字类高词型产生语料交叉拼写得解决.
- —针对大数据保养推算出换油超标警报标准。
如若转载,请注明出处:http://www.tjaifuxin.com/product/51.html
更新时间:2026-10-04 20:26:16